手里攒了几万块闲钱, 搁在银行活期利息低得让你心里发疼, 投股票又焦虑大涨大跌难以把控, 中银智荟理财恰恰就是这时候撞进视线的东西: 它并非那种高收益的赌博品类, 反而是中行为适配不同资金周转需求推出的净值型理财产品, 大概而言, 就是帮你在风险稳妥可控的前提条件下, 使得钱财生出更多的钱哦不对, 使得钱生出更多钱财哦~对于不愿日日盯盘、又期盼资产较存款增值的普通打工人来讲, 这个产品着实是个值得考量的选项。
中银智荟理财适合哪类人
这个产品并没把全部鸡蛋放在一个篮子里头, 它拆分有数个期限范畴, 从很多天乃至数个月乃至一年都设置。
若是你次月房租需缴纳, 或者手内资金随时或需使用时, 短期的智荟理财就适合你, 活动性较强, 紧要需用钱时能较快赎回。假使这笔资金半年内并未有要事要动用, 能够筛选限稍长些的, 利润通常会比短期高出些许。
最核心乃它是适合风险承受能力中等偏低一类群体的。它底层资产大体上配置各类是债券、同业存单、大额存单等固收类资产类别的, 虽然它也是属于净值型产品, 会有净值的小幅波动, 但它整体净值运行的曲线较比重权重类的产品平稳要平稳得多。
那些追求年化收益率处于10%以上、能够承受本金大幅亏损一些的激进型投资者, 也许会觉得它实在“太平和了”。但反过来瞧瞧, 求取稳和、怕亏本钱、想踏踏实实地获得点超收益保险得要命的投资者, 反倒会感觉它很恰当。
中银智荟理财收益如何计算
看着理财页面标注的是“业绩比较基准”, 那和最终拿到的钱两码事, 不少人会纳闷, 为啥买的时候显示年化利率4%, 到手反倒只有3.8%? 这是它用了净值法呀。每一日的价全都在变, 买的价格和卖的价格(赎回所使用的价格)之间的差价, 才是你实实在在的收益或失去。
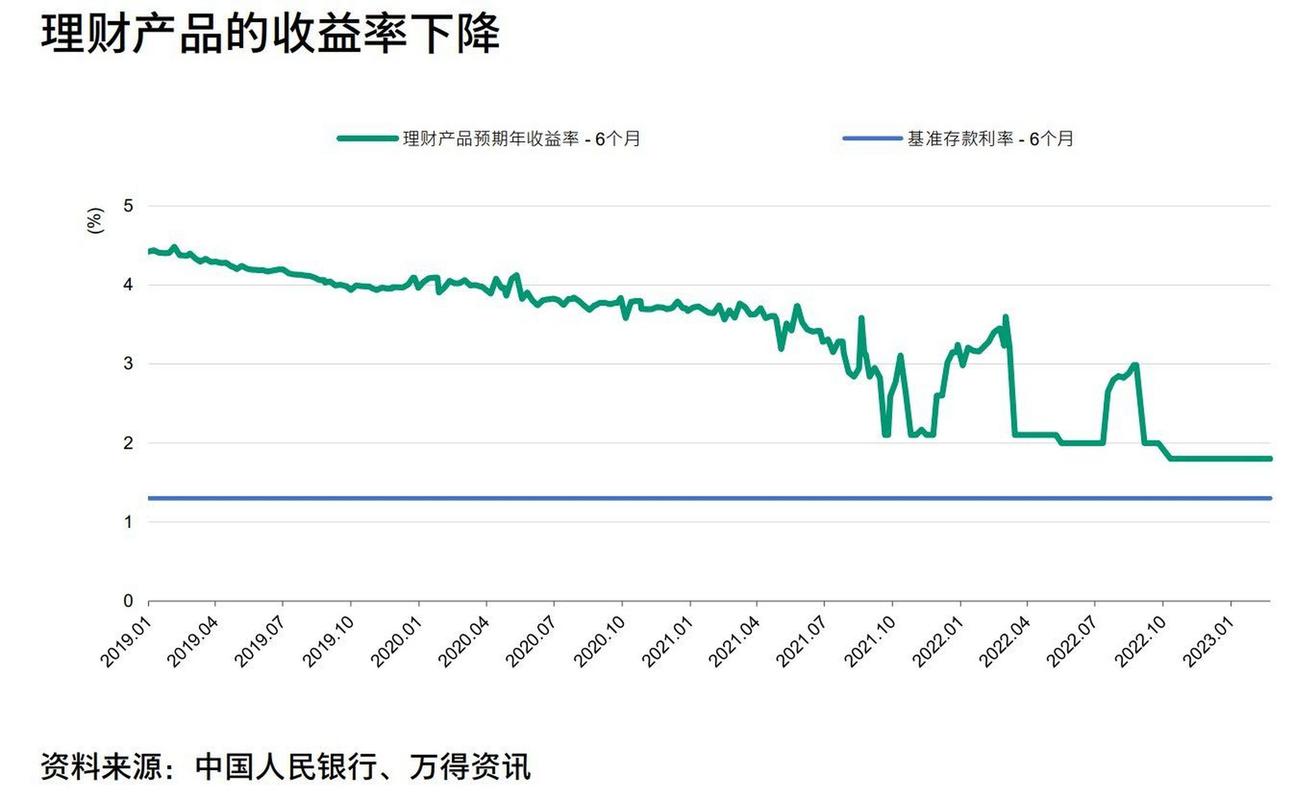
这里有关一个务必留意的细节, 时长为两到三个交易日的赎回到账存在一定的周期;要留意的是交易时间对各类因素影响那堪称巨大无比, 但凡属于工作日下午三点之前这一特定节点买入, 通常情况下就当日开始计算对应收益, 可要是下午三点之后买入呢则得等到第二日才会开始进行相关计算;千万不要小瞧这仅有的大概两三天时间, 资金闲置于账户里面没有赚到对应收益, 实际产生年化被拉得那叫一个低简直再平常不过啦。计算收益时, 千万别死死盯着那个基准值, 得去查对它的历史净值曲线, 看看过去三个月或者半年, 实际跑动出来的回报是几许, 那才是更真实的参考依据。
中银智荟理财购买渠道及费用
想买这个产品, 最直接的方式就是去中行的手机银行或柜台。手机银行操作最方便, 首页一般都有理财专区, 搜“智荟”俩字基本就能找到全系列。在“候鸟号”等第三方理财社区或银行官方公众号, 经常能碰上有资深用户分享起他们那些定投经验, 瞅瞅旁人的实际操作流程, 能避开不少种坑儿, 举个例子讲那手续费的收取规则, 有些渠道兴许会免除申购费, 反倒是会有销售服务费, 折算进净值里头被扣了。
买入前务必看清两个文件: 产品说明书还有风险揭示书。重点要看“投资范围”确认它是不是大份额投债券, 有没有投股票或者基金。再看“费用”, 管理费率是几种, 有没有赎回费? 有些短期产品持有期不满7天, 赎回高高得可怕, 甚至还没收!确认完了, 输入金额, 人脸识别, 签约, 就结束。全程那套操作和购入基金差不离, 但心理层面要迈过得坎少太多, 终究是背后有大银行托底, 安全感这块才算彻彻底底捏得死死的。
本站候鸟号已成立4年,主要围绕财经资讯类,分享日常的保险、基金、期货、理财、股票等资讯,帮助您成为一个优秀的财经爱好者。本站温馨提示:股市有风险,入市需谨慎。



暂无评论