买基金时你总要被问A类还是C类, 其实真没那么复杂核心就两点: 是费用还有结构以及, 是持有时间。A类收申购费但那销售服务费十分低, 这类适合拿得住的那些人;C类免申购费但它就会按日收服务费, 这类合适短进又短出的人。就你选错的话, 这手续费能吞掉你大半个月的收益的。
看持有时间判断该选哪类
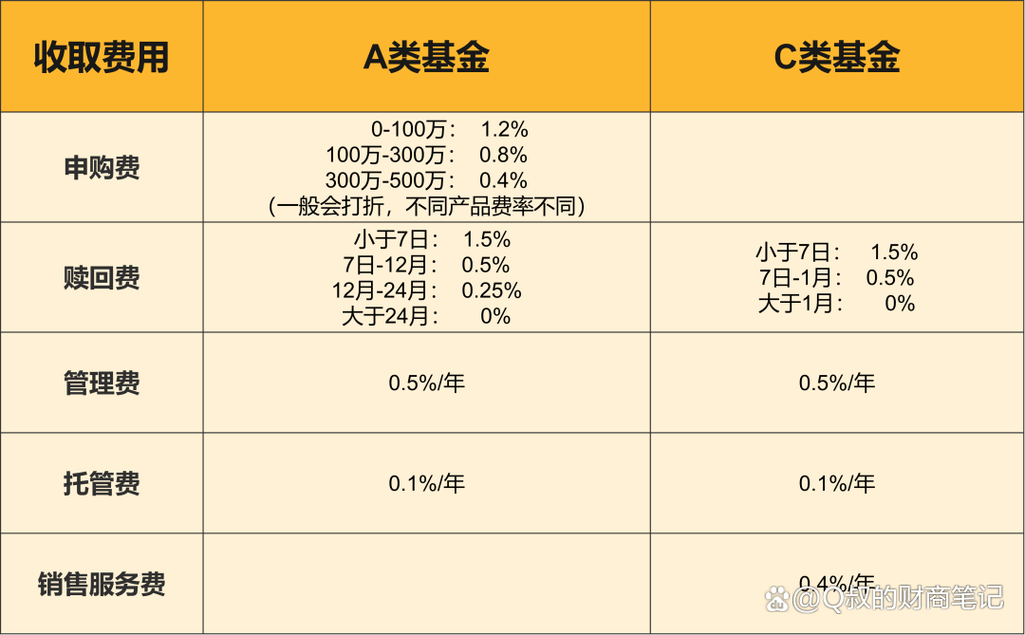
多数人可能不知悉, 持有时长决定成本高低。A类申购费普遍1.2%前后, 持有超一年赎回费仅0.5%, 持有两年以上直接免赎回费。C类无申购费, 但每日自净值中扣除0.2%-0.4%的运作费, 持有一年拢共费用接近1%, 你若计划投三个月就撤出得话, A类申购费累加潜在短期赎回费, 就光手续费便接近2%, C类反倒更省心些。但你要是一拿就是两三年,C类每每年每抠的每运作费每积每累积, 比每A类每一次性每申购费每高出不少, 这时候A类才是省钱路径。实际算账, 一万元投A类拿三年, 总费用约一千二百元;同样金每额每投C类每拿三年年, 年总约一千五百元, 差就就那几百块钱。
费率细节决定实际收益
别只盯官网标挂的申购费, 得细算综合总成本。A类产品除会收申购费、还得看赎回费依持有时长递减收取, 持有时长不足7天一般都要收百分一点五的惩罚性费用, 这笔钱是直接入进基金净值里头而非落到你个人口袋, 跟变相加税没有两样。C类品类看似没有申购费, 但每日计提的销售服务费却直接从基金份额里头划走, 你所看待到净值已经把这笔钱扣除过了, 长期持相当于是隐形抽水抽水。另外也有一些基金A类认申购费打折优惠并不显著, C类服务费率却有0.5个点的, 这种情形下即使持有小半年, A类总付费成本也可能更低。我们当前并非看各项单独水平高低, 而是进行你准备持有的整个时期里各类合计总额对比, 涉及申购、赎回、运作这三类, 需选周期时间费用总和最小的那项。
流动性需求影响最终选择
随时要用资金考量的话C类确实灵活可行, A类虽说也可赎回, 但赎回至账速度较慢, 赎回至账周期偏长, 倘若急需用款等候不及, C类T加一赎回至账更为迅速可达, 可当你要是存备用于货币基金, 又将资金转投股票基金, 那么C类的便捷优势便难显突出, 缘于申购赎回本身都有时间耗费。真正影响选择的其实是资金使用节奏, 就像按月定投下去的人只每回投几百块那样, C类免申购费省事儿, 但每月都要点点承担累积起来的每日服务费;反是一次性投入要打算长久持有的人, A类一回付清费用之后长久持有成本更低, 不用天天在心里惦记服务费扣没被扣完。要是碰着部分平台对A类申购费一直都是1折呀什么的, 哪怕实际的申购成本降到只有零点一的百分比时, 这情况下面就算持有时间不算长, A类也可能会比C类更划算, 别被产品自带默认的费率给骗到了。
选A还是C几乎没有唯一标准答案, 全得看自身资金期限情况、持有所涉及具体的产品费用结构。把所需持有时长、各项费用项目、平台折扣条件三者全拉出来对比着算, 答案自然便明明白白。别盲目信奉“长期持有选A短期持有选C”的通用讲法, 部分产品的费用结构和以上讲法相反, 随便套用反而会多白白花冤枉钱。花十分钟左右算清楚总的成本, 比纠结选项字母本身实用得多, 省下的一分一毫全是实打实的钱。
本站候鸟号已成立4年,主要围绕财经资讯类,分享日常的保险、基金、期货、理财、股票等资讯,帮助您成为一个优秀的财经爱好者。本站温馨提示:股市有风险,入市需谨慎。



暂无评论