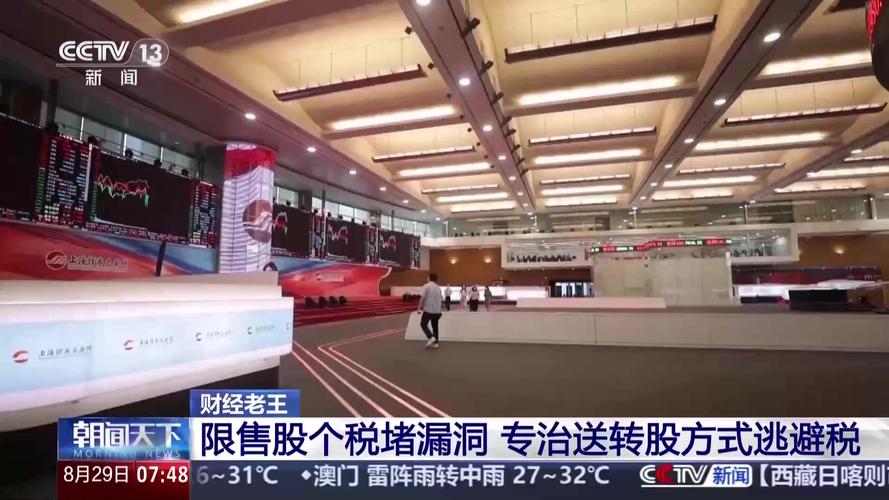
在8月28日的时候, 财政部、还有税务总局、以及证监会联合发布了一则《关于调整中国境内上市公司限售股转让个人所得税政策的公告》(以下简称为《公告》), 这个公告所发布的内容涉及到了税收政策方面的变动, 这种政策性的变化对于国内所有持有上市公司限售股、并且面临解禁之后减持计划安排的股东来说, 这次调整不仅涉及到了对于将来税务成本核算方式的变化, 而且还关系到了未来资本运作的合规空间大小一事, 所以说当下对于国内持有上市公司限售股、并且面临解禁之后减持计划安排的股东来说理解相关政策背景与制度的内在逻辑, 是非常有助于在符合国家规定的前提下合理安排减持以及税务事项的处理,进而避免因为信息不对称而产生不必要的焦虑或者误判的情况发生。
此次调整可不是简简单单地再次强调已有的规则, 而是在征税范围这一环节, 在内成本确认那个地方, 以及于征管责任等各个片段之中做出了具备实质性的完善工作。对于相关的股东来讲, 核心影响聚焦汇聚在如下三个方面。
第一, 征税范围进一步得到明晰, 《公告》规定, 对于解禁日之后因为持有限售股进而孳生出的送股、转增股, 并且在本公告施行之后去办理股权登记的, 把这些纳入到限售股个人所得税征税范围之内;在实施之前就已经形成的解禁后送转股并不进行追溯适用。在此之前部分转让行为在税务处理这个方面存在着模糊地带, 新规把制度空白给填补上了, 相关股份的转让税负将会变得更加清晰。
进一步来说, 成本核定规则执行“新老划断”这一举措。原先的规则准许针对那些没办法提供成本原值的限售股采取按照转让收入的百分之十五来核定成本, 在客观层面致使部分的转让行为的计税基础被降低。新的规定实施以后, 对于新开展办理股份初始登记并且上市公司不符合规定申报成本原值的情况, 证券机构会按照转让收入的全额预先扣缴纳予个人的所得税, 计税的基数不再进行扣减核定成本;然而对于在新规实施之前就已经完成初始登记、却没有申报成本原值的存量股份, 仍然能够暂且以百分之十五来核定成本原值并预先扣缴, 此后借由年度清算申报将多缴纳的部分退还、少缴纳的部分予以补缴。这样的一种安排,给存量股份创设出了过渡缓冲情况, 防止政策切换引发过大的即时冲击。
首先, 是第三点, 成本信息申报责任被前置了。接着, 有这样的政策要求, 就是上市公司在申请去办理股份初始登记的时候, 需要申报由个人限售股股东所提供的成本原值这份详细资料, 以及中介机构的鉴证报告。然后, 这进一步意味着, 成本信息的真实性, 还有完整性, 在股份形成的这个阶段, 就已经被纳入到征管的视野当中了。最后, 对于股东来讲, 尽早去规范成本资料的管理, 相较于事后进行补救, 是更为重要的。
要通晓此次调整, 就得回溯到政策颁布的制度情境, 其中最为关键之要点, 乃是原有规则里“解禁后送转股”所造就的税负差别, 依照之前的实操状况, 个人转让限售股得缴纳百分之二十的个人所得税, 然而解禁之后经由送股、转增所形成的股份, 或许会被认定为普通流通股从而有免税优待,如此一来, 部分持股比例颇高、对公司决策产生影响力的股东, 能够借助推动高比例送转, 在除权之后减持新增股份, 达成整体税负的大幅减低。由新华社进行的相关报道里头, 中国政法大学财税法研究中心主任施正文明确指出, 在现实的实践活动当中, 借助这样的一类安排去实施税收规避行为的, 常常都是那些为数不多的、对于公司具备支配地位的股东, 这不但致使国家税收出现损失, 而且还对资本市场的正常秩序造成了破坏。从市场所呈现出来的效果方面来看, 这样的一类安排同样使得不同投资者之间实际税负的差距被拉大了。
同时, 原本用于解决早期缺少成本凭证、简化征管而设立的15%成本核定机制, 实际上在实际操作中有可能被当做压低高增值股份应缴纳税所得额的手段。新规定没有完全把核定机制进行取消, 而是借助“新老区分”来引导成本信息慢慢完善, 从而让税基确认更贴近真实成本。
将近年政策发展脉络予以审视, 此次所进行的相关调整, 实在是资本市场税收规范化渐进进程脉络之中所属的一个环节。在2021年之际, 第41号公告清晰明确这般规定, 即持有股权以及包含股票、合伙企业财产份额等权益性投资的个人独资企业, 还有合伙企业, 一概全都适用查账征收这种方式来计算并征收个人所得税。到了2024年, 第14号公告又把限售股转让个税纳税地点统一确定为上市公司的所在地。而本次发布的《公告》更是进一步把重点聚焦于股东减持这个具体环节。监管所涵盖的范围, 是从外围机构开始, 逐步朝着核心交易环节进行聚焦, 治理的思路也从原本的事后补救转变为源头管控, 政策目标方面兼顾了税收公平以及征管效率。
就那些相关股东来讲, 最为关键的那个问题是, 新规是不是会致使税负出现具有实质意义的上升呢, 要针对不同情形来进行看待, 这是需要的。
对于成本资料完备、申报符合规范的股东而言, 比例税率未曾有所提高, 依旧是20%。变化主要是在税基确认以及预扣方式方面得以体现。即便在预扣这个环节依照转让收入全额来计税, 纳税人依旧能够在次年6月30日之前, 凭借实际成本资料去办理清算申报, 实施多退少补。所以, 只要成本凭证齐全, 实际税负不会因为新规而出现大幅增加的情况。实际需要予以关注的应为成本资料缺失的状况, 要是不能够提供有效的成本原值, 并且在初始登记环节没有借助上市公司申报, 那么预扣阶段极有可能无法扣减成本, 进而使得税负压力会呈现阶段性的上升, 然而纳税人依旧能够在清算申报环节凭借实际成本资料去办理多退少补, 最终的税负是以实际成本作为基础来确认。
关于这一《公告》, 其中所提及的“新老划断”一项安排, 它为历史存量方面的问题给予了缓冲, 在实施之前业已形成的解禁之后的送转股, 不会进行追溯征税, 在实施之前就已经完成了初始登记, 然而针对那些未申报成本原值的存量股份, 依旧能够暂且按照15%来核定成本以便进行预扣, 这所表达的意思是, 过去已然形成的安排不会全部予以推翻, 但是未来新增加的事项必须要被纳入到规范的轨道之中。
按照公平逻辑来讲, 这一回的调整并非是对准特定群体的, 而是将规则统一起来, 把制度性税负差异给减少掉。在横向公平这个层面上, 限售股以及它衍生出来的送转股是适用一样的课税规则的, 同类财产转让所得不会再因为股份来源不一样而税负差别很大。在纵向公平层面, 那些能够借着送转安排来降低税负的主体, 大多是持股规模大、投资收益丰厚的股东, 规范过后其税负更加契合量能负担原则。在机会公平层面, 统一且透明的税收规则, 把依靠特殊安排获取不当优势的空间给压缩了, 对稳定全市场预期是有利的。
要理性看待的是, 此次调整并未提升限售股转让的比例税率, 关键在于完善税基确认规则以及征管程序。对于那些能够完整留存、正常申报成本资料的合规股东而言, 政策的影响相对较小。“解禁日后孳生的送、转股”有着明确的财税定义, 仅仅专门指送股、转增股(包含资本公积转增等)所形成的股份, 并且需要在《公告》实施之后办理股权登记, 并不包含股东通过其他合法方式获取的新增股份, 同时也不对实施之前已经形成的送转股进行追溯征税。就笔者所持有之观点而言, 于短期时段之间, 部分作为股东方面之人, 有可能针对减持节奏予以调整, 并且对成本档案进行梳理从而使之完善, 然而从长期的视角来进行观察, 税制具备统一且透明之特性, 这对于稳定预期有着积极作用, 还能够吸引长期性质的资金, 不会对市场流动性造成具备持续性的负面冲击。
针对新规现象, 有关股东能够采用务实的应对策略手段。其一, 预先整理限售股成本原值凭证, 涵盖取得成本、相关税费、出资证明、鉴证报告等内容, 保障在初始登记环节能够做到完整申报。其二, 跟上市公司、证券机构、税务师事务所维持沟通, 防止因信息传递不顺畅致使成本资料未及时申报。对于历史存量股份而言, 倘若成本资料存在缺失情况, 应尽最大努力补正;确实没办法提供的, 可合理运用过渡期核定安排, 与此同时评估未来税务成本与合规风险。另外, 要对减持节奏进行合理的规划安排, 不要因为政策出现调整, 就产生恐慌情绪进而进行集中式的减持行为。税收负担仅仅是众多决策考虑因素当中的一个, 公司自身的基本状况、所处的市场整体环境、个人对于资金的需求这些方面同样有着重要的地位。
总体来说, 此次调整的关键并非加税, 而是在于规范, 对于那些合规意识较强且资料完备的股东, 政策产生的影响比较温和, 甚至于由于规则清晰明确而使得长期的不确定性有所降低, 对于在历史上依靠模糊区域来开展税务安排的股东而言, 过渡期的相关安排给予了缓冲, 及时地完善成本资料并且遵从法律规定履行申报义务, 这是成本最为低廉且最具可持续性的应对方式, 在税制趋向严格以及信息愈发透明的大形势之下, 主动进行合规操作不仅属于义务范畴, 更是维护自身财产权益以及资本市场信用的理性抉择。
(作者系财税行业资深人士)
本站候鸟号已成立4年,主要围绕财经资讯类,分享日常的保险、基金、期货、理财、股票等资讯,帮助您成为一个优秀的财经爱好者。本站温馨提示:股市有风险,入市需谨慎。

暂无评论