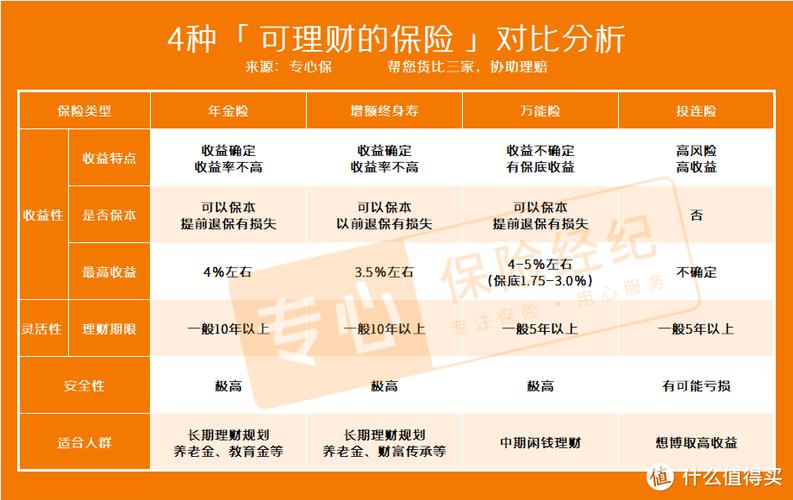
好些人手中持有的保险理财产品, 当初购买之际是冲着安稳去的, 放置一段时间后却发觉收益难以跟上市场的变动, 想要进行转移却不清楚该转向何方。保险理财的转出可不是一件小事情, 预先弄明白规则、算清楚成本, 才能够防止掉进陷阱。
保险理财能转到哪里去
目前, 于市面上存在着不少理财渠道, 然而, 真正适宜去接棒的, 实则还是得依据自身的风险承受能力以及资金使用计划来判定。银行定期存款最为稳定, 可是其利率却正逐步变得愈加低, 这适合那些在短期内有可能会用到钱的人。货币基金具备灵活性极高的特点, 能够随时进行支取, 其收益率大概在2%出头, 这适合用来存放应急资金。
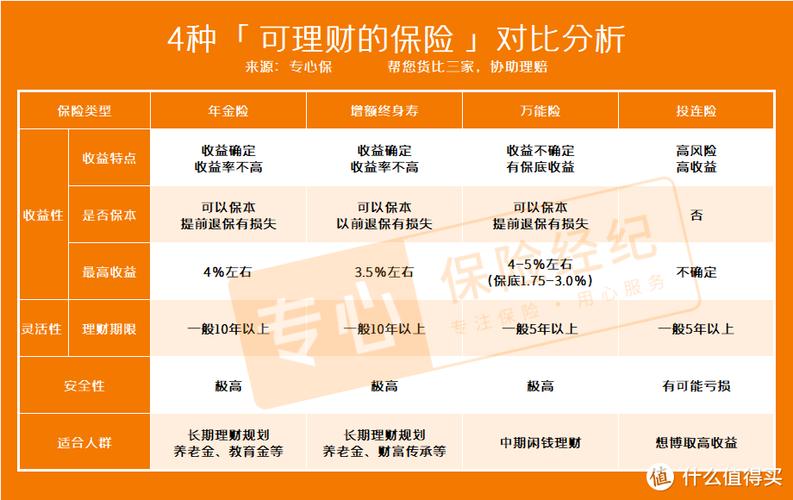
要是乐意承受一定程度的波动, 那么混合型基金或者偏向股票的基金在长期的成效会更为出色, 然而必须做好持有超过三五年的心理准备。有一些人会挑选把保险理财转变为去购置房产, 可是这笔投入的资金规模太大, 并且流动性欠佳, 除非资金数量足够充足, 不然不建议轻易去进行尝试。
那么, 存在着另外一种思考的方向, 就是将资金分散放置于不同的产品之中, 而不是把全部的资产都押注在单一的渠道之上。如此一来, 就算是某一个投资出现了问题, 也不会致使整体的财务规划受到影响。
保险理财转出有什么风险
众多人并未察觉到, 预先转出保险理财是需付出相应代价的, 合同之中通常会明晰写明退保费用或者手续费, 在前几年进行退出操作时, 损失有可能高达本金的百分之十几甚至于更多, 所以在做出决定进行转出之前, 务必要将合同找出来仔细查看其中的条款呀。
此外, 资金转出之后, 会有一段时长处于空档期, 在这种时段错过市场机会同样属于隐性成本。存在一些人, 看到股票呈现上涨态势便想要追入, 然而资金已然转出去了, 如此一来反倒变得更加被动。
存在一个极易被大家所忽略的状况, 事实就是心理落差。保险理财一般收益较为稳定, 当进行转出操作之后, 要是遭遇市场呈现下跌态势, 心态极易崩溃, 结果最后又抑制不住转了回去, 如此反复折腾反倒亏掉了时间, 还损失了手续费。
保险理财转出不存在固定的标准答案, 重要的是要把账目计算清晰, 要明晰自身真实的需求。不要盲目地去随波逐流, 也不要由于害怕麻烦而一直拖延着不行动, 时间成本同样属于成本范畴。
本站候鸟号已成立4年,主要围绕财经资讯类,分享日常的保险、基金、期货、理财、股票等资讯,帮助您成为一个优秀的财经爱好者。本站温馨提示:股市有风险,入市需谨慎。



暂无评论