刚刚过了早上6点, 芝加哥商品交易所的大豆期货报价显现出来, 美黄豆连续是1173.50美分/蒲式耳, 相比于昨夜收盘微微上涨了0.41%。存在于这个“微涨”背后的, 是前一交易日大跌12.50美分所剩余的影响。在大洋彼岸出现的这个信号, 使得国内不少从事大豆贸易的人在一早便点开了行情软件。
8月11日, CBOT大豆11月的合约, 收在了1167.75美分那里, 跌了12.50美分, 创下了超过一个月时间以来的低点。在盘面上, 大豆、豆粕、豆油这“三兄弟”是同步回落态势, 其中豆油跌得特别明显。
造成下跌的缘由并非复杂, 美国中西部地区, 在未来的一个星期以内, 将会迎来范围广泛的降雨天气。其覆盖范围涵盖了南达科他州, 北达科他州, 以及内布拉斯加大部区域, 还有衣阿华州、伊利诺伊州、印第安纳州以及俄亥俄州等地。随着雨水降临, 原本因前期“热穹顶”所引发的干旱担忧, 便被消除了许多。
但外盘并非呈现非常明显的那种“一边倒”弱化态势。美国乃是有着18个大豆主产州, 其最新优良率为62%, 相较于前一周而言又降低了1个百分点, 远远低于去年同期的68%, 此数据是2023年以来同期处于最低水平。在8月11日这一天, USDA还公布了私人出口商向中国销售了13.6万吨大豆, 同时向菲律宾销售了18万吨豆粕, 这些销售均是针对2026/27年度付运的。
更为关键的要点在于, 在北京时间8月13日的凌晨时分, USDA便即将对外发布8月的供需报告。这属于全年当中最为重要的单产拐点报告, 7月所采用的是趋势模型, 而8月则是首次将田间客观测产以及农户问卷予以落地实施。华尔街日报所调查的分析师平均预期美豆单产为52.9蒲/英亩, 略微低于7月所预测的53蒲, 其预测区间处于从52.0到53.5蒲的范围。
总之就是, 11月合约坚守于处在100日均线附近位置的11.70美元这一支撑位, 市场此刻都在等候这份报道。单产究竟能不能稳固在53蒲, 这决定了美豆到底是会持续维持震荡态势还是再次去挑战先前出现过的高点。
回到大连商品交易所,故事完全是另一条线。
8月12日开始开盘, 豆一主力2611那份合约开在了4905元每吨的价位, 昨天收盘是4914元每吨。 到了上午10点03分的时候, 最新价格是4881元每吨, 下跌了30元, 跌幅占比是0.61%。 看着这会儿是跌了, 然而得往前去看: 8月11日的夜盘时段, 豆一当时还在4900元每吨附近呈现出偏强的运行态势, 盘中最高的时候摸到过4926元每吨。
为什么豆一能这么"硬"?
东北春大豆此刻正处于结荚鼓粒粒的关键窗口期, 此前黑龙江多个地方遭遇持续不断的强降雨, 河套片区新一季大豆产量减产的预期不断升温, 并且局部地方的低洼地块出现积水情况, 市场担忧鼓粒时期光照不足会引发两种问题, 一种是因为单产下调, 还有一种是蛋白品质下滑。
如下判断十分明快直接: 连豆一的走势同外盘呈现分化状况, 其表现更为独立且偏向强势,身为主力的合约估计在日内运行的区间是4890至4960元每吨。盘面的驱动正从先前的拍卖出现的溢价而给予支撑的情形, 渐渐转变为针对新一季产量以及品质作出预期方面的博弈。
就没这么幸运的是豆二了, 8 月 11 日夜盘, 豆二价格为 3779 元/吨, 下跌了 24 元, 并且它跟着外盘一路承受压力, 8 月 12 日, 中储粮油脂公司有计划拍卖 51.6 万吨进口大豆, 这些粮源年份涵盖了 22/23/24/25 年, 所投放的区域包含天津、山东、河南、浙江、重庆、四川、湖南、广西等多地, 进口大豆集中到港的压力就这样直接呈现在大家跟前了, 2026 年 1 至 7 月我国累计进口大豆 6151.1 万吨, 同比增长了 0.7%, 7 月单月进口的量是 1147.7 万吨。
8 月 12 日生意社给出的数据显明, 大豆基准价为 4500 元每吨, 与本月初的 4504 元每吨相较而言, 仅仅下降了 0.09%。若从一年的维度去进行观察, 此价格处于高位区域, 年内最低价格是 4252 元每吨, 最高价格是 4540 元每吨。
区域成交价更能说明问题:
东北区域市场, 其主流装车的价格处在二点三一至二点三八元每斤的范围, 此价格同前一个交易日相比保持持平状态 , 贸易商在操作时呈现出分化的情况, 其中一部分选择进行出库, 实现资产变现, 另一部分则对未来抱有看好的态度, 在价格较低的时候进行补库。
黄淮海市场, 净粮成交价处于2.35元到2.65元每斤的范围, 行情保持稳定不波动, 然而下游方面, 豆制品以及饲料的采购意愿呈现出低迷状态, 致使整体成交情况显得冷清。
湖北市场之中黄大豆的装车价处于两点七八元每斤至二点九三元每斤这个范围, 其价格保持没有变化。湖北的最早那批成熟的新豆呈现批量上市这种情况, 这对南方市场的部分空缺予以了填补, 今年刚开始称量的价格在三点一五元每斤左右。
信号于拍卖这边是值得去品一品的, 8月10日存在九三收储大豆竞价专场, 此专场计划销售的数量为4700吨, 且该专场全部达成成交, 其底价是4520元/吨, 全场成交的均价为4522元/吨, 百分百成交以及均价略微高于底价, 这表明市场的情绪并非是悲观的, 8月12日黑龙江省储还计划对7.2万吨国产陈豆予以拍卖, 调控的意图是非常明显的。
和其他地方相比, 南方的情形有着差异, 河南、安徽等地一直维持高温且湿度大, 有些贸易商积压库存的大豆出现变了质、发了霉、有发红现象, 所以去库存的想法极大, 还有今年市场的消耗量同2025年比比较起来仍显疲软, 南方多数区域有价格却没市场交易。
如果说期货和现货是"面子",那油厂的库存就是"里子"。
在8月7日这个时间节点上, 全国范围之内, 主要油厂的大豆库存数量是798.84万吨, 和上一周相比较, 增加了45.39万吨, 与去年同一时期相比, 增加了88.28万吨;豆粕库存为109.03万吨, 比上一周增加了8.69万吨。大豆的供应充足有余, 油厂保持在高开机率的状态下持续累积库存, 普通品质的商品粮承受的压力非常明显。
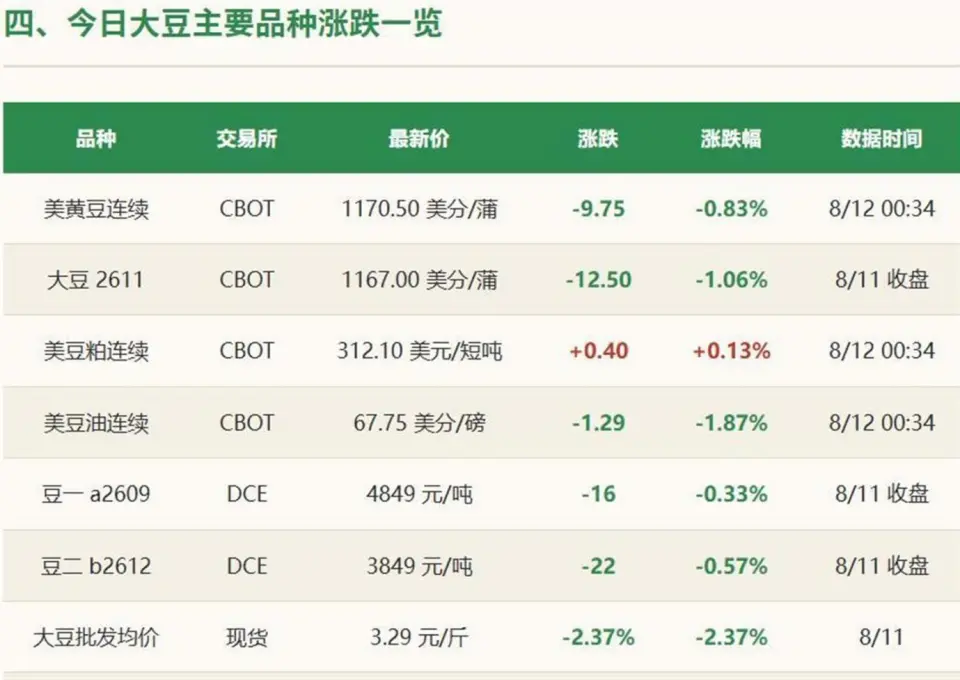
沿海地区豆粕现货的报价, 大多运行于2990至3050元每吨的区间, 整体态势保持稳定。下游方面, 饲料企业持续以刚需形式进行采购, 补充库存的节奏较为缓慢。部分油厂处在胀库状态, 甚至出现了停机的情况。
很多人看大豆只盯着美国,但巴西的动作更大。
ANEC(此为巴西全国谷物出口商协会)给出的最新预估显示, 在2026年8月份的时候, 巴西大豆出口量将会达到1088万吨, 这个数量高于一周前其所预估的974万吨, 和去年同期的810.7万吨相比提高了34.3%, 预计在2026/27年度, 巴西大豆产量将会达到创纪录的1.831亿吨。
在CBOT大豆之上, 存在着另一个影响因素, 那便是来自南美地区的庞大供应量。就算美豆单产因天气原因有所下调, 但是南美那边的增产预期, 也将会把一部分上涨动力给对冲掉。
把上面这些信息拼到一起,8月12日这天的大豆市场是这样的:
外盘正等待报告, 盘面震荡下行后守住关键支撑, 豆一凭借东北产区的阴雨天气走出独立行情, 在4900元/吨附近对新季产量和品质展开博弈, 豆二则随外盘走弱, 进口大豆拍卖51.6万吨集中投放,现货基准价4500元/吨保持不变, 东北贸易商惜售、南方贸易商抛货, 优质高蛋白豆源紧俏、普通商品豆受压, 油厂库存堆积至800万吨左右, 豆粕累库至109万吨。
8月10日, 九三举办的那场拍卖, 成交率达到百分百, 其均价为4522元/吨 , 这个细节相较于任何宏观叙事而言, 都显得更为实在 , 它向市场传递出这样的信息: 陈豆的底价处于此处 , 贸易商甘愿承接 , 下游采购速度虽慢 , 但仍在陆续买进。
前期, 黑龙江地域存在积水状况, 其针对蛋白以及品质所产生的不利影响, 当前仍处于评估进程中, 本周, 省级储备以及进口的大豆持续进行投放, 然而二者整体投放的体量较为有限, 南方地区所出现的高温现象, 此刻依旧在对陈豆的品质造成损耗, 湖北区域早熟的新豆成批量地上市, 这使得经销商清理库存出货的意愿显著提升。
USDA报告公布前,市场调整头寸,多空都在等那个数字。
本站候鸟号已成立4年,主要围绕财经资讯类,分享日常的保险、基金、期货、理财、股票等资讯,帮助您成为一个优秀的财经爱好者。本站温馨提示:股市有风险,入市需谨慎。



暂无评论