出生于1967年, 到2027年退休, 其工龄为42年, 个人账户有19万元, 那么每月能够领取到多少养老金呢?
对于出生于1967年的男性人员而言, 办理退休的时间大多是在2027年, 有人进行咨询, 若在2027年办理退休, 工龄可达42年, 个人账户有19万元, 那么每月究竟能领取到多少养老金呢?
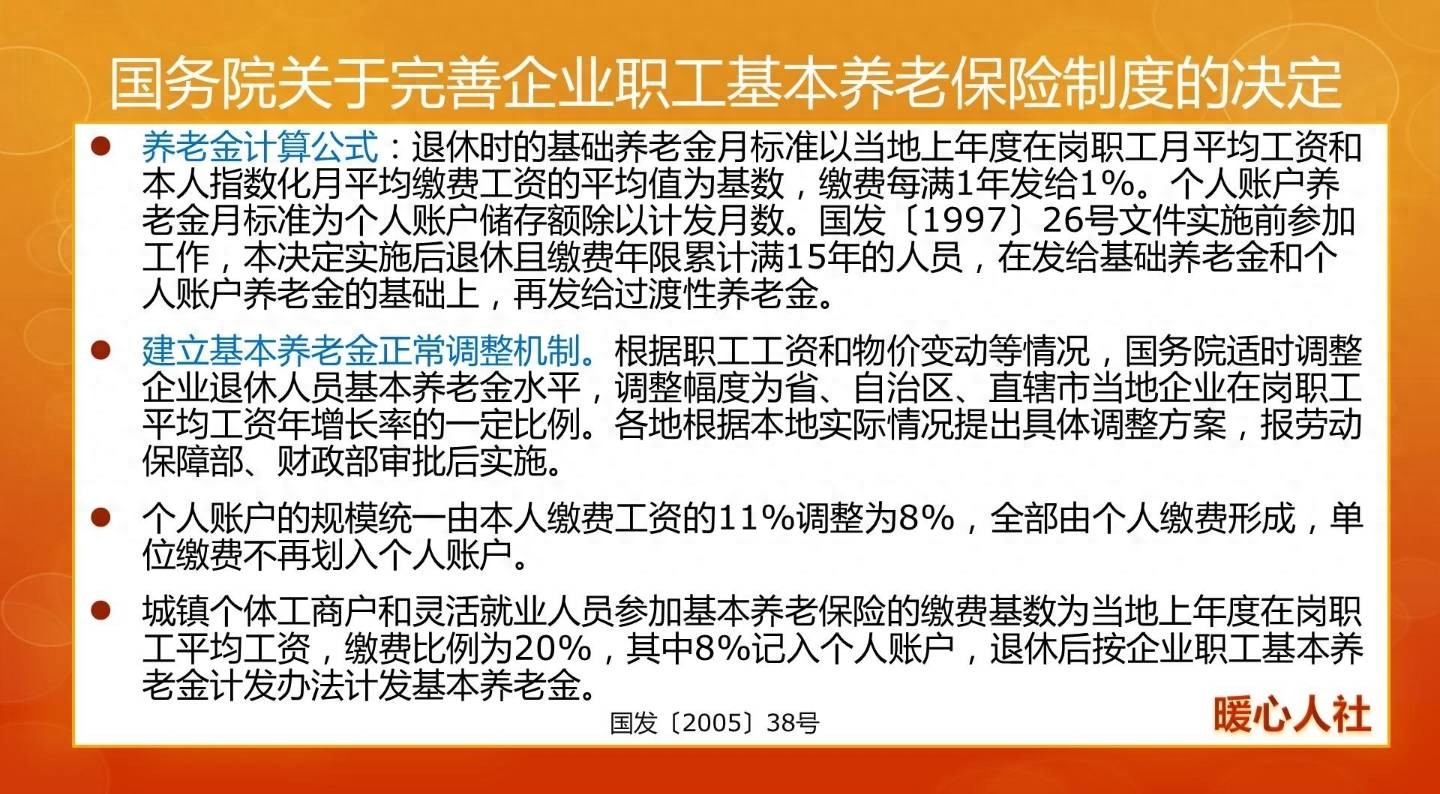
我们来瞧一瞧他的实际情形, 其工龄能够达到42年, 如此之下他的养老金是由三部分构成的, 这三部分分别是个人账户养老金, 还有基础养老金以及过渡性养老金。
而是在60岁退休这种情形下, 计发月数依照139个月进行计算, 咱们大概大致地估算, 他的个人账户养老金差不多大概是在, 用某个数值除以139等于1366.9元左右的。
最终能领取多少养老金, 除了工龄之外, 咱们还要了解他的平均缴费指数, 咱们还要了解他的视同缴费指数的。
很多人存在一个典型的误区,那就是工龄越长养老金就越高。
真实的情形是这样的, 有四大关键因素决定着养老金待遇的高低, 一是退休地的养老金计发基数, 二是总的工龄, 三是平均缴费指数, 四是视同缴费年限。
条件相同的情形下, 办理退休跨越省份, 计算得出的待遇差距清晰显著。
依据计发基数去看, 上海, 其计发基数早就超过万元, 北京, 计发基数同样早就过万元, 深圳等, 计发基数也早就过万元了, 而江苏, 计发基数处于8500元到9500元这个区间, 浙江, 计发基数也处于8500元到9500元这个区间, 广东等地, 计发基数同样处于8500元到9500元这个区间, 然而其他地区, 养老金计发基数却集中在8000元以下。
再来 看平均缴费指数 它也是 容易被大家忽略的 关键, 要是对于企业单位退休人员而言, 多数人员 或许平均缴费指数 仅仅为0.6左右。
要是咱们依照这种情形来看, 计发的基数单单只有8000元, 平均缴费的指数是0.6, 视同缴费的指数为1, 视同缴费的年限是10年。
那依据这种数据计算得出的基础养老金便是, 80被乘以000的1.6倍后除以2再与42%相乘, 即得出2688元;而过渡性养老金则是, 8000乘以1后乘以10再乘以1.2%, 等于960元。
倘若再把个人账户养老金加进去, 实际上总共的待遇会是这样的情况, 即有2688这个数值, 还有960这个数值, 再加上1366.9这个数值, 它们相加之后的结果得到5014.9元, 而现今这样的水平, 其实也并非是处于很低的程度的。
然而, 所能够领取的养老金, 到底有多少具体数额, 咱们仍是要以退休人员的实际情形当作标准, 总之, 咱们上面所进行测算的仅仅是一个预估价值。
本站候鸟号已成立4年,主要围绕财经资讯类,分享日常的保险、基金、期货、理财、股票等资讯,帮助您成为一个优秀的财经爱好者。本站温馨提示:股市有风险,入市需谨慎。



暂无评论