走在街头大家应该能明显察觉到,曾经随处可见的银行网点,这几年悄悄少了很多。早些年,不管是市中心主干道,还是小区周边的沿街商铺,几乎每家银行都设有线下网点。平时办银行卡、存取现金、办理转账理财,都得抽空去柜台排队等候。
但随着移动金融不断普及,越来越多社区小型网点陆续关停撤并。不少人心里都有个疑问:照这个发展趋势,以后银行线下网点会不会彻底消失?其实大家不用过度担忧,传统网点缩减并不是行业衰退,而是银行业在数字化时代的全新升级。现如今国内已经出现了完全不一样的银行形态,部分数字银行从创立之初就没有任何物理网点、没有线下柜台和ATM设备,所有业务全流程线上办理,却能服务数千万用户,稳健运营多年。今天就结合真实行业现状,和大家好好聊一聊零网点数字银行的运作逻辑、优缺点,以及未来银行网点的最终发展走向。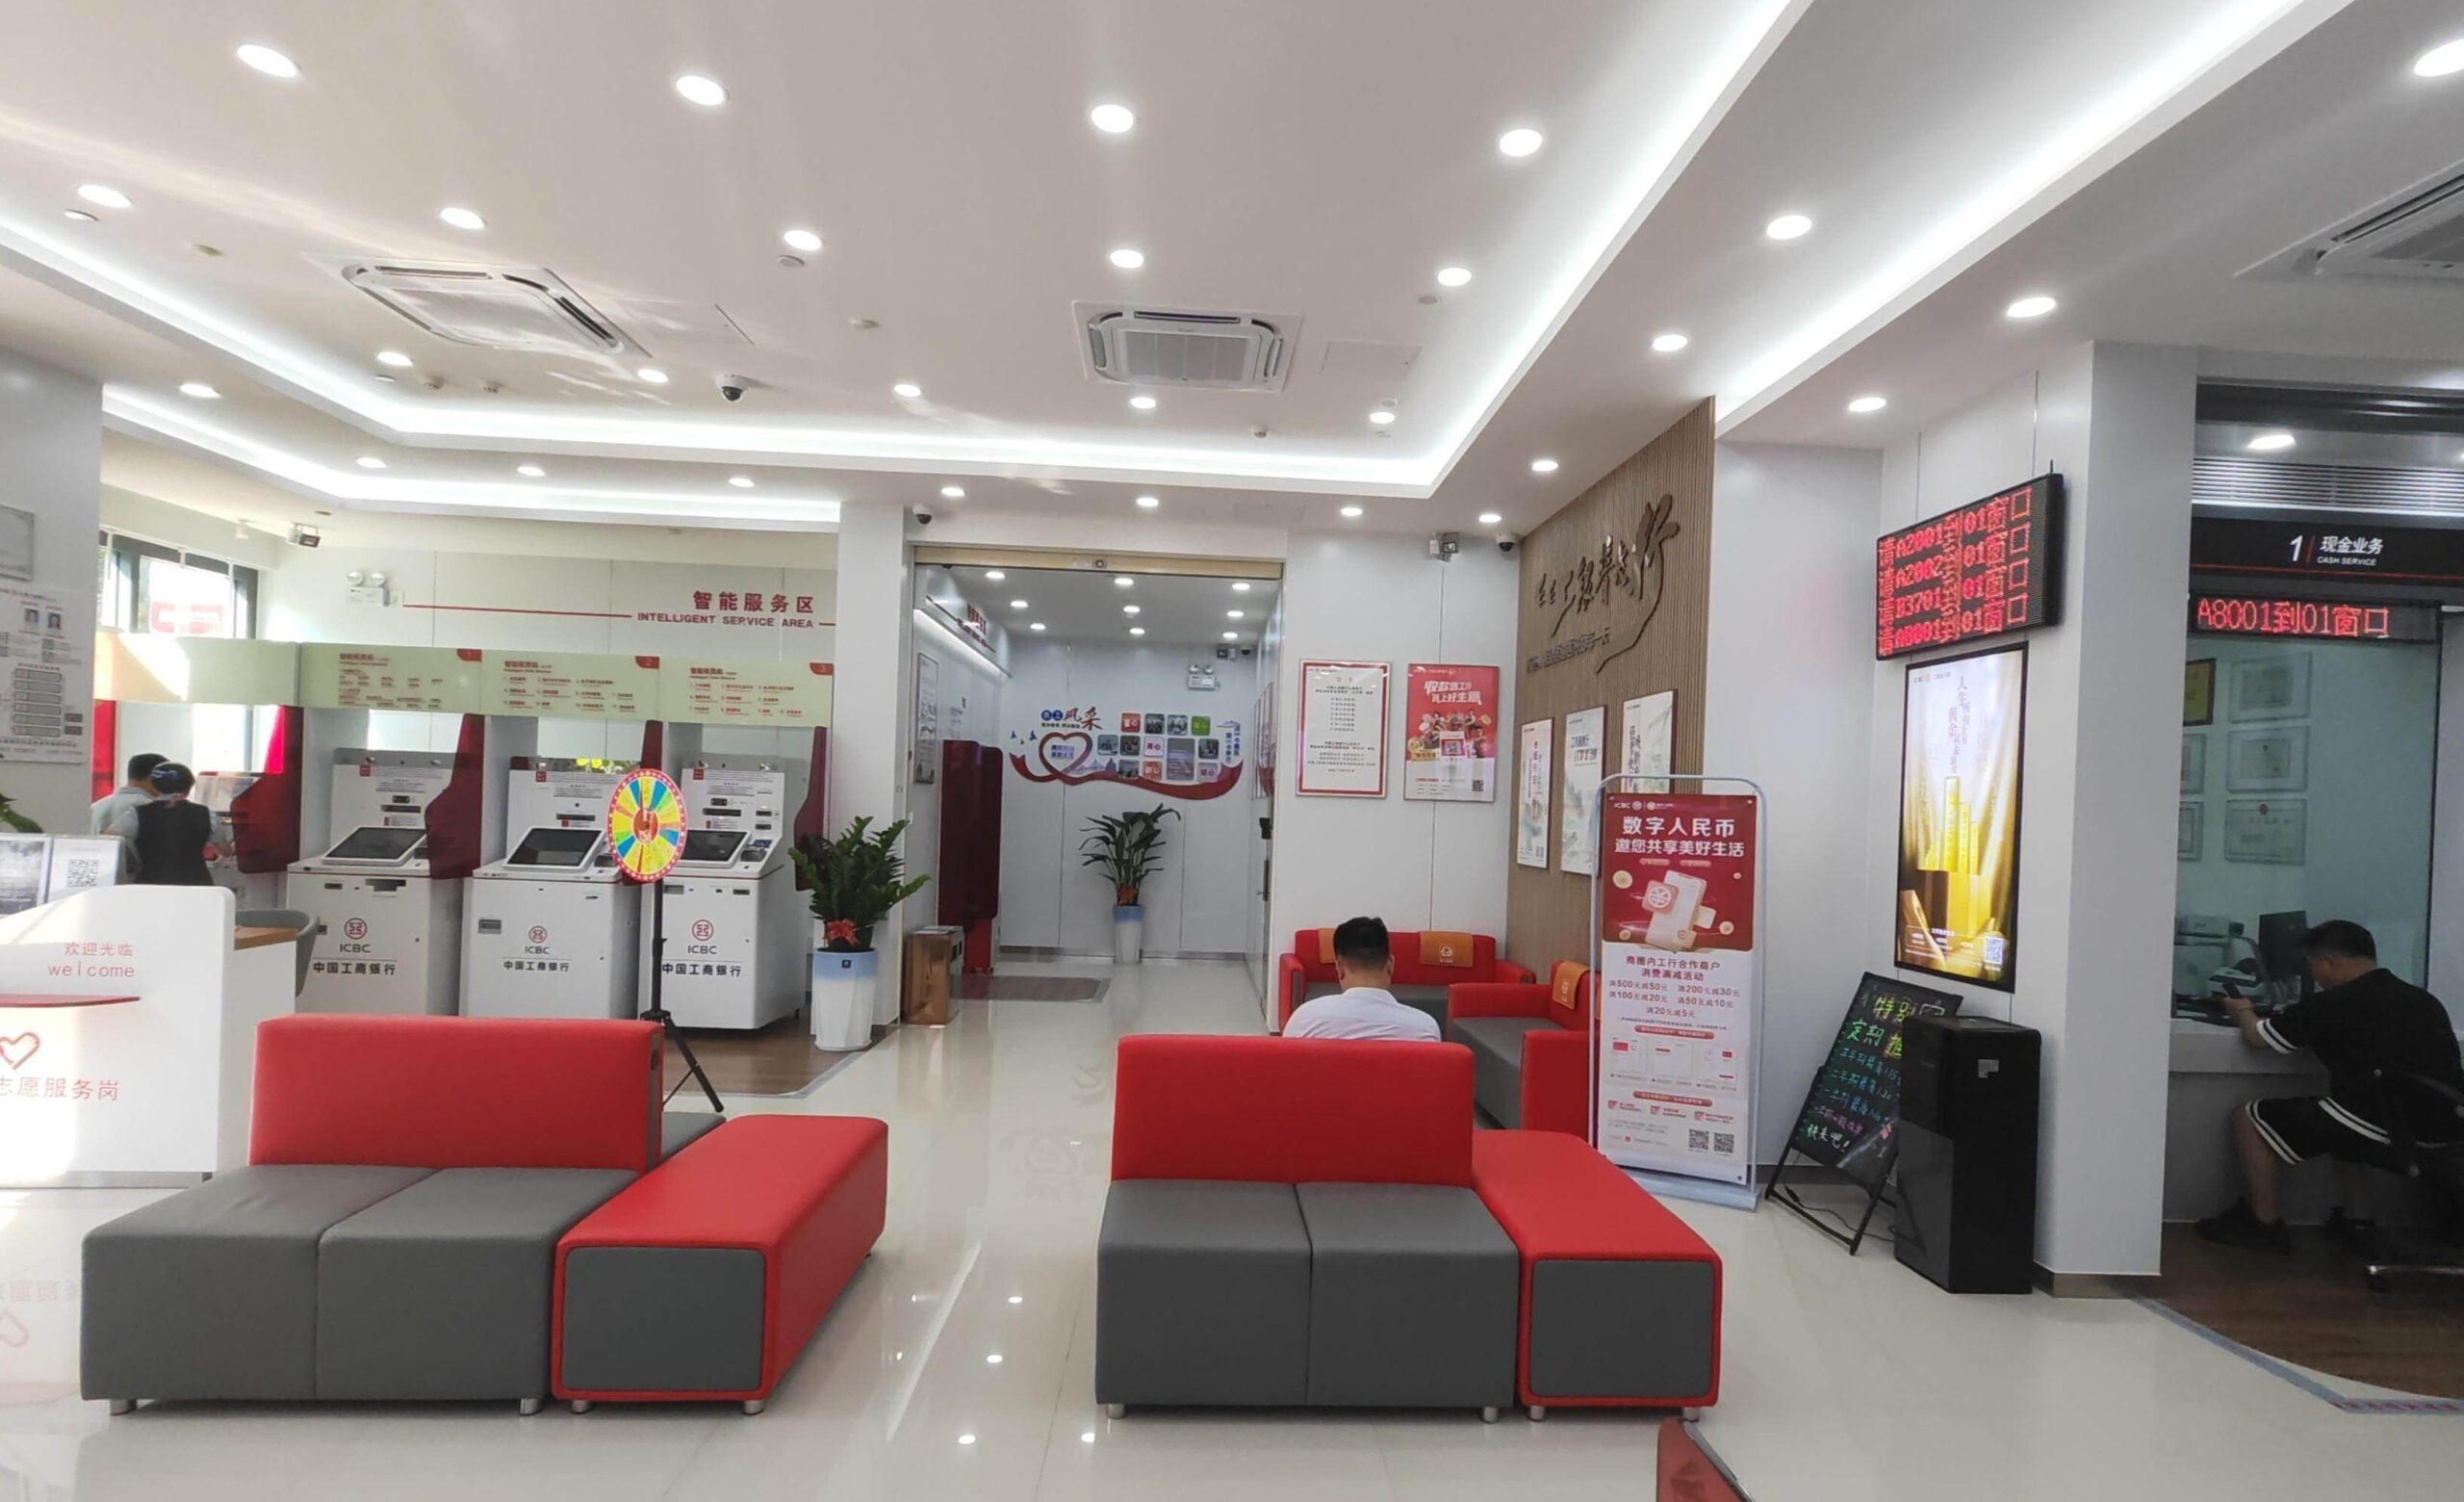
一、传统网点批量关停,不等于彻底消失
近几年银行网点收缩早已是行业常态,每年都有上千家低效网点完成撤并关停。很多普通人看到网点越来越少,就会担心日后办业务无门,其实这是典型的认知误区。
线下网点之所以大批量缩减,核心原因就是基础业务的线上替代率已经趋近饱和。放在十年前,实名核验、现金存取、人工审核等业务,只能依靠线下柜台完成,网点是金融服务的唯一载体。但现在依托大数据、AI人脸识别、智能风控技术,普通人95%以上的日常金融业务,包括转账、缴费、理财、小额办贷等,都能在手机银行APP一键搞定,无需线下奔波。
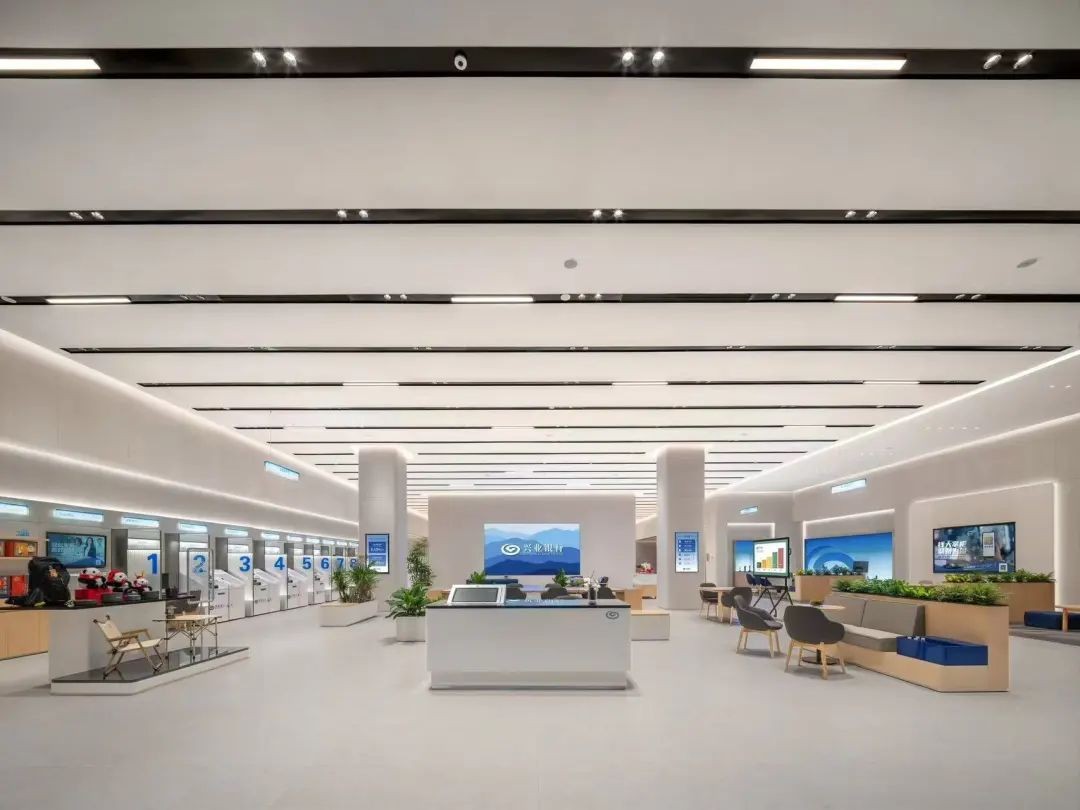
从银行运营角度来看,线下网点的租金、装修、人工成本居高不下,很多社区网点日常业务量极低,长期处于入不敷出的状态。关停低效冗余网点,聚焦数字化运营,是银行降本增效的必然选择。不过可以确定的是,线下网点绝不会彻底消亡。针对大额对公业务、复杂风险审核、现金存取刚需,以及老年人等特殊群体服务,线下网点依然是不可替代的存在。未来的趋势是淘汰小型低效网点,保留并升级核心精品网点。
二、零网点数字银行到底是什么?安全吗?
很多人不敢相信,居然有银行连一家门店都没有。其实微众银行、新网银行这类主流数字银行,都是国内正规的纯线上银行,全程零网点、零柜台、无线下客户经理,颠覆了大家对银行的传统认知。
大部分人最关心的就是安全性问题:没有线下门店,万一出问题找谁?资金和信息靠谱吗?这里给大家吃颗定心丸,这类数字银行并非不知名的小众平台,而是持有国家正规银行牌照的持牌金融机构,全程受央行和金融监管总局严格监管,存款保障机制、风控体系和国有大行、股份制银行完全一致,资金安全有绝对保障。
它和传统银行最大的区别,就是彻底摆脱了线下场景的束缚。依托人工智能、大数据风控、活体核验等成熟技术,就能完成用户线上开户、实名审核、风险判定、资金结算等全流程服务。不管是日常转账、储蓄理财,还是小额信贷服务,全部自动化线上完成,无需人工干预,也不用线下签字核验。
就拿新网银行为例,作为典型的纯数字银行,没有任何线下实体布局,却凭借高效、便捷的线上服务,深耕下沉市场,服务数千万普通用户和小微企业。这也印证了金融圈的一句真话:金融常在,银行不在,金融服务从未消失,只是不再局限于线下门店这一种形式。
三、纯数字银行快速崛起,核心优势太明显
相比于模式固化、成本偏高的传统银行,零网点数字银行没有线下运营包袱,优势十分突出,这也是它能快速抢占市场、被大众认可的核心原因。
首先是运营成本更低,实实在在让利用户。传统银行需要承担高昂的门店租金、大量员工薪资和设备运维费用,这些成本最终都会变相转嫁到产品服务中。而数字银行全程线上化运营,大幅压缩运营开支,省下的成本直接惠及用户,不管是理财费率、手续费,还是信贷成本,整体性价比都远超多数传统银行产品。
其次是服务效率极高,不受时间空间限制。传统银行有固定营业时间,周末、节假日休息,很多业务只能工作日办理,对于上班族来说十分不便。而纯数字银行实现了7×24小时全天候服务,不管是深夜还是节假日,都能自主办理各项业务,系统秒级审核、实时到账,完美适配现代人碎片化的用款需求。
最后是普惠性更强,覆盖范围更广。传统线下网点大多集中在城市核心商圈,偏远乡镇、下沉市场存在大量服务空白,很多基层用户和小微企业很难享受到便捷的金融服务。数字银行打破地域壁垒,只要有手机和网络,全国各地用户都能一键接入,极大填补了基层金融服务的短板。
四、并非完美!数字银行的短板普通人要清楚
虽然零网点数字银行优势突出、发展迅猛,但它并非万能,存在天然的场景短板,并不适配所有业务需求,普通人一定要理性看待,切勿盲目依赖。
第一,对老年用户不够友好。纯线上操作全程依赖智能手机,没有线下人工指导,对于不会操作智能设备、不熟悉线上流程的老年人来说,开户、办业务、售后咨询都会遇到重重阻碍,体验远不如传统网点贴心。
第二,复杂大额业务无法承接。数字银行的智能审核体系,更适配小额、高频的标准化业务。超大额资金划转、复杂对公业务、特殊风险审核等高端场景,对风控要求极高,必须依托线下人工复核,纯线上模式很难完成。
第三,线上风控更严苛,容错率极低。数字银行完全依靠大数据判定用户资质,没有人工缓冲和干预空间。一旦用户征信出现波动、数据异常,很容易出现额度冻结、业务受限等情况,相比传统银行人工审核,容错空间更小。
五、行业最终趋势:线上线下融合,而非互相替代
很多人看完数字银行的优势,就觉得传统网点会被彻底淘汰,其实这是片面的看法。当下银行业的核心发展逻辑,从来不是线上取代线下,而是线上线下深度融合、互补共存。
未来,那些功能单一、人流量小、长期亏损的社区小网点会持续关停,留存下来的核心线下网点,会彻底摒弃基础的存取款、转账业务,全面升级为高端理财咨询、企业对公服务、复杂风控审核的综合性服务中心。简单高频的基础业务,全部交由线上数字银行承接,复杂高价值业务、特殊场景需求,全部落地线下网点。
整体行业格局会越来越清晰:年轻人、普通用户的日常小额业务,依托数字银行高效办理;老年人、企业用户的复杂大额业务,依靠线下网点兜底服务,两者各司其职、相辅相成。
六、写在最后
从遍地开花的线下网点,到零网点的纯数字银行,银行业的迭代升级,是金融科技赋能民生的最好见证。零网点模式的走红,让金融服务摆脱了时间和地域的束缚,变得更高效、更普惠、更贴合现代人的生活节奏。
但数字化升级从来不是全盘替代,而是优化迭代。传统网点不会彻底消失,只会精简升级;数字银行也不会完全垄断市场,依旧需要线下场景补齐短板。对普通人来说,不用纠结网点的增减变化,顺应行业趋势,日常业务线上办理、复杂需求线下解决,才能真正享受金融数字化带来的便利。
免责声明:本文为个人行业观察与科普分享,不构成任何开户、理财、信贷交易建议,各大银行业务规则及服务模式以官方最新公告为准。