网上关于保险,永远只有两种极端声音。
踩过坑的说:保险全是套路,理赔难、鸡肋没用,纯粹交智商税。
吵了十几年,其实双方都没说到根上。
历经7年从业时光, 在这里我要讲出一句真实的话语, 保险并非是面向全民的那种必不可少的东西, 然而对于数量众多的绝大部分普通家庭而言, 它属于那种刚需等级别的工具。
要不要买, 可不可以买, 并非依据鸡汤, 并非凭借跟风, 并非依赖人情, 而是取决于个人家底、个人自身的负债状况以及个人具备的抗风险能力。
一、没有保险的几千年,人类照样活下来
很多人被洗脑:没有保险,人生就没有保障。
纯属焦虑营销。
现代商业保险,历史只有两百多年。
在世世代代生活繁衍的中国人, 历经数千年岁月, 所依靠的是同宗族之人相互帮助、邻里之间彼此扶持、储备粮食并购置产业、凝聚在一起共同抵御困境的方式。范仲淹所创立的范氏义庄, 对族中那些孤寡贫困之人进行救济, 其本质实际上就是古时候的互助保险形式。
许久之前不存在保险,天灾情况是有的, 疾病现象也是有的, 只不过众人凭借家族, 凭借积蓄, 凭借人脉去抵挡风险。
放到今天很好理解:
没有空调、没有手机、没有网购,人也能活下去。
这些都是提升生活质量的工具,不是生存底线。
保险同理:
不买不会死人,不懂配置、裸奔抗不住风险,才会拖垮一家人。
很多人最大误区:
把“风险一定会发生”,等同于“必须买保险解决”。
真正有钱、现金流充足、无大额负债的人,
大病几百万自己掏,完全不影响生活质量。
对他们来说,医疗险、重疾险确实可有可无。
二、看懂真相:保险只解决一件事——钱
我从业7年最大的感悟:
保险从不消灾、不治病、不保平安,只兜底财务崩盘。
它的边界极其清晰:
用每年一笔确定的小钱,对冲未来不确定的大额损失。
市面上很多人买保险买跑偏了:
有人买一堆返还险、分红险,保费巨贵、保障极低;
有人以为买了保险什么都能赔,生病才发现条条免责;
有人保单一大堆,真出事一分用不上。
这就是典型:有保险,但没有有用的保险。
我见过真实的两极案例:
夫妻二人属于普普通通的工薪家庭, 工资少得可怜, 还背负着房贷, 家中老人突然生了一场大病, 几十万的治疗费把积蓄全掏空了, 四处去借钱, 生活一下子就回到了贫困状态。
也曾见识到, 那种家庭资产颇为充裕, 就算突然遭遇严重疾病, 其本人自有资金能将各项开销完全妥善覆盖, 生活所具备的质量, 丝毫不会受到任何影响, 真是一种别样存在。
同样的风险,不同的家底,结局天差地别。
所以保险有用没用,从来不看产品,看你的抗风险能力。
三、三类人群,彻底讲透需不需要买保险
没有统一答案,只有精准匹配。
第一类:普通工薪、房贷家庭——保险就是刚需
上有老、下有小、单一收入、存款不多、还有负债。
这类家庭最经不起一次大病、一场意外。
社保能够报的仅仅是基础部分的医疗费用, 自费的药品, 具有靶向性的药物, 康复护理所需费用, 还有收入中断所造成的损失, 这些通通都得自己去承受。
几百块的那种跟医疗相关的费用支出, 几千块的涉及重疾方面的花费, 能够凭借极小的成本, 守住家庭在财务方面的底线。
对普通人:保险不是消费,是最便宜的风险防火墙。
第二类:高净值、现金流充足人群——保障可选,传承刚需
很多人误以为富人不需要保险,大错特错。
单纯看病花钱,富人完全扛得住,不需要靠保险报销。
富人们实实在在存在的痛点在于, 债务隔离这一情况, 资产保全这一状况, 财富传承这一情形, 税务规划这一状况。
这时候保险不再是看病工具,是顶级的资产规划工具。
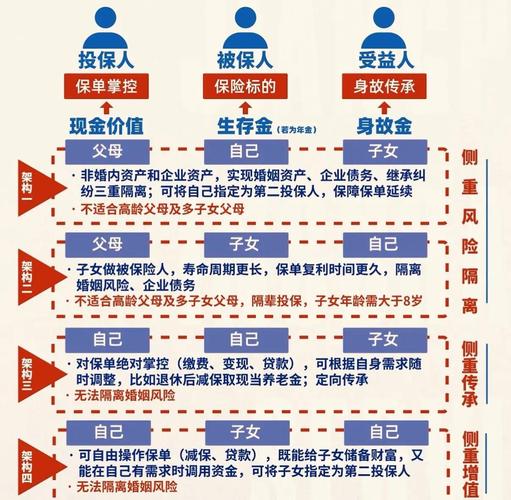
越有钱的人,越懂得用保险锁定资产、规避纠纷、定向传承财富。
第三类:无压力单身、家底殷实年轻人——极简配置即可
没有负债、没有家庭责任、父母有养老医保。
不用堆高额重疾、不用买一堆理财险。
只配百万医疗+意外,低成本兜底,足够应对人生突发状况。
四、普通人自测:你到底需不需要保险?
不用听销售忽悠,不用跟风别人,自己三秒自测:
1、家里是不是单一收入来源?
2、有没有房贷车贷、赡养育儿压力?
3、突发30–50万大额支出,会不会掏空家底、影响生活?
任意一条中招,你就必须配置基础保障。
这三条都不存在任何问题, 现金流处于富足充裕的状态, 没有负债方面的压力, 你是完全能够做到少买, 甚至是不买常规保障险要的啦!
五、最后说透:保险是舟,不是岸
很多人买保险,越买越焦虑。
总觉得保额不够、险种不全、别人有的我也要有。
本末倒置。
真正的安全感,从来不是保单数量和保额高低。
是健康的身体、稳定的收入、持续赚钱的能力、适度的存款。
保险只是渡河的船,不能代替安稳的人生。
不神化保险,也不妖魔化保险。
不盲目乱买,也不裸奔硬扛。
懂边界、懂匹配、懂取舍,
才是成年人最高级的风险认知。
全部内容结束了, 你觉不觉得保险对于人生而言是件必须具备的物品, 还是那种可以选择购买也能选择不购买的金融方面的工具? 你周边有没有出现过购买了数量众多的保险然而实际上却根本没有起到什么实际作用的人?
本站候鸟号已成立4年,主要围绕财经资讯类,分享日常的保险、基金、期货、理财、股票等资讯,帮助您成为一个优秀的财经爱好者。本站温馨提示:股市有风险,入市需谨慎。



暂无评论