当车险续保高峰期再度来临之际, 众多车主朋友们陷入了愁绪之中, 每年车险报价达到好几千, 甚至会超过上万, 保单犹如厚厚的一沓, 然而真正能够实际运用上的却没有几项, 为此钱花出去时心生疼惜之感, 可是若不进行购买又害怕一旦上路便缺少了保障。
众多车主被业务员进行推销, 糊里糊涂购买了一堆附加险, 每年支付好几千, 等出现事故需要理赔的时候, 才发觉, 要不然就是用不上附加险, 要不就是理赔的门槛实在是极高, 纯粹就是花了冤枉钱。实际上, 购买车险根本没必要买那么多, 在2026年车险新规的情形下, 仅仅选对那3种就足够了, 一年的保费大概也就1200左右, 保障非常全面, 车辆上路完全能够满足使用的需求, 多买哪怕一分都是一种浪费。
今儿就来讲透车险投保的核心逻辑, 甭管是新车, 亦或是旧车而言, 不论新手之辈, 还是老司机之人, 依照着去买绝对不会踩雷, 能帮大伙省下数目不小的一笔养车开支。
一、别再被忽悠!80%的车主车险都买多了
目前, 车险的险种那可是多种多样, 有交强险, 有车损险, 有三者险, 有座位险, 有划痕险, 有玻璃险, 有自燃险, 还有不计免赔等等各类, 随便任选一个, 保费轻轻松松就超过3000+了, 然而, 绝大多数这样子的险种, 对于普通的车主来讲, 根本就没有必要。
按照中国保险行业协会于2026年所做的最新数据统计, 国内私家车的车主, 其车险存在着高达75%的浪费率, 平均每年会在并无实际作用的险种上面, 多花费1500·2000元。特别是新车车主, 极易受到业务员的误导, 会认为购买的险种越齐全便会越安心, 然而实际上很多险种的理赔概率极低, 根本没必要额外去花钱。
仿佛是单独的划痕险, 当下小划痕修复成本低廉, 走保险的话还会对次年保费有着影响;玻璃单独破碎险, 日常用车时破损的概率极小;自燃险, 新车在质保期内是厂家负责的, 旧车只要正常进行保养, 自燃的风险同样是极低的。这些附加险看上去好像是有用的, 实际上其实际使用性低到了极点, 全然属于额外支出而已。
2026年, 车险进行综合改革之后, 诸多附加险已然并入主险, 无需再单独去购买, 针对普通私家车投保而言, 抓住核心的3种险种, 便足够覆盖日常全部用车风险, 保费直接砍掉一多半。
二、必买3种车险,1200左右搞定,保障一步到位
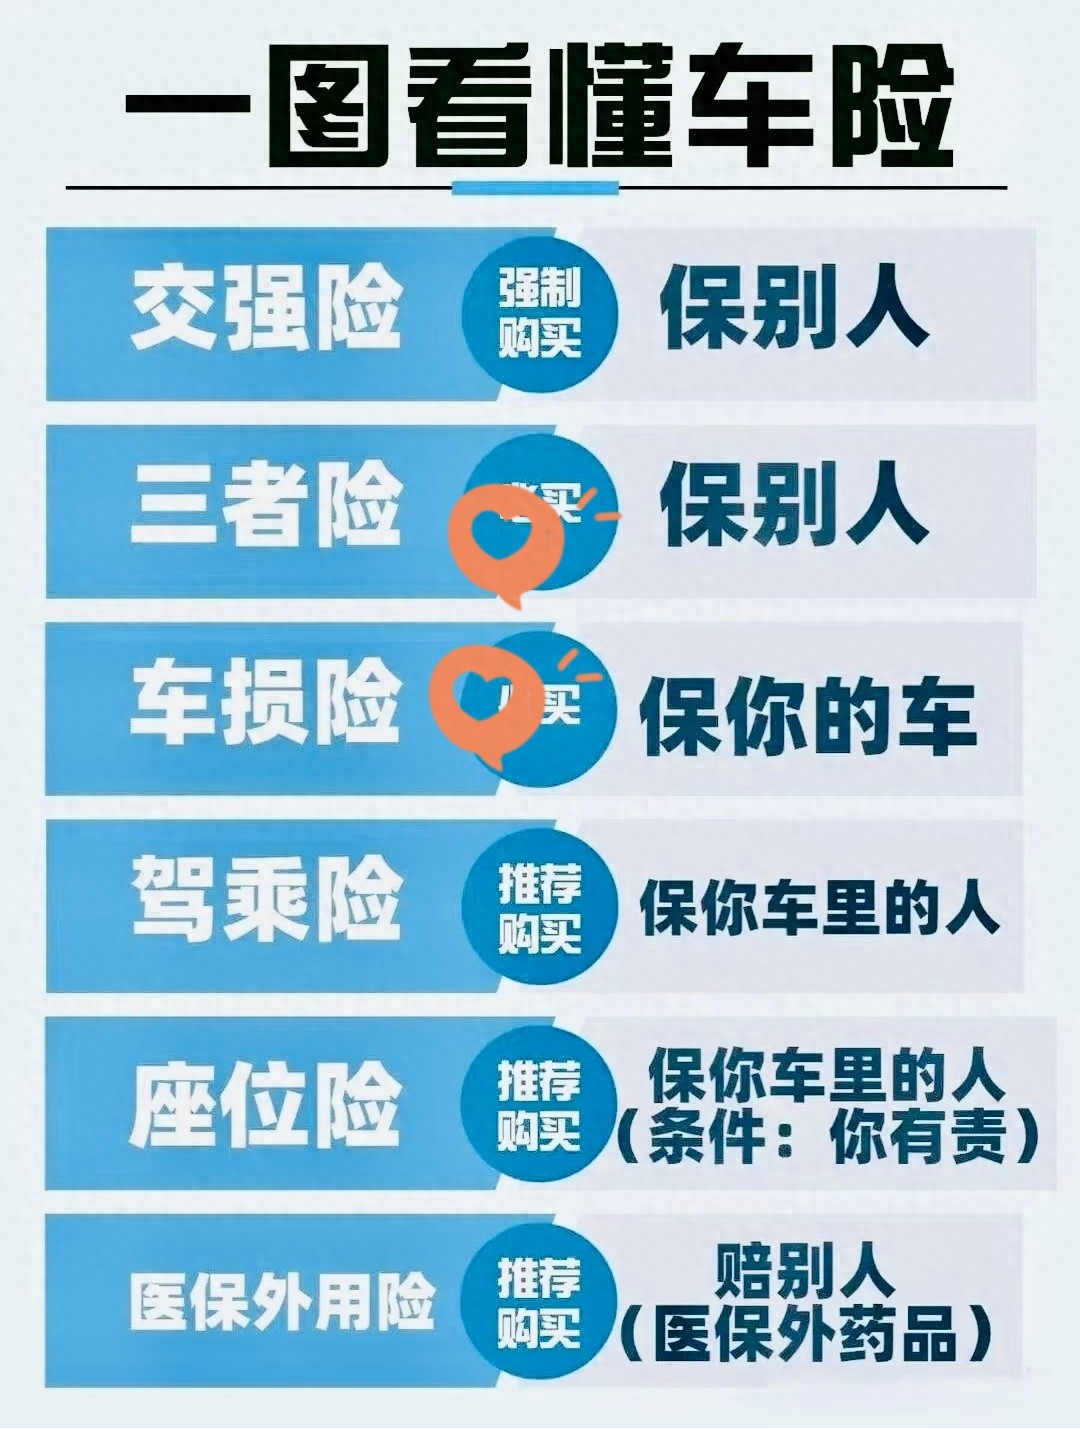
1. 交强险:国家强制必买,不买不能上路
在国家法律规定范畴内, 交强险属于强制保险, 对于所有要去上路行驶的机动车而言, 都必须进行投保, 不存在任何能够商量的余地。要是没买交强险就上路, 一旦被交警查到, 就会直接面临扣车这一状况, 还会被罚款, 此外也无法通过车辆年检这一检查。
交强险的关键作用, 在于赔偿交通事故里第三方的人身伤亡以及财产损失, 它属于基础保障范畴。2026年交强险保费实施浮动费率, 对于6座以下私家车而言, 首年保费是950元, 要是后续没有出险记录, 那么每年保费会下降, 最低能够降至665元;一旦出险, 保费就会相应地上浮。
这笔保费属于固定式支出, 它还是最为基础的保障, 一定要优先去购买, 无需进行纠结。
2. 第三者责任险:核心保障,建议买200万保额
在车险范畴内, 有一种商业险, 它是最为关键的, 那便是第三者责任险。同时, 它还是一种必须购买的险种。简单来讲, 当发生交通事故时, 若因己方责任致使对方出现人身伤亡情况, 或者对方车辆需要进行维修, 亦或是对方财产遭受损失, 而交强险赔付不完的那部分, 全都要依靠第三者责任险来进行兜底。
如今, 道路之上豪车数量众多, 人员伤亡之后理赔所需金钱数额颇高, 交强险在最高限额方面, 财产损失赔付仅仅只有2000元, 医疗费用赔付为1.8万, 根本就不足以用来赔偿, 对于这样的缺口, 三者险起到的就是补充作用。
2026年, 三者险保费是十分划算的, 其有着200万保额, 对于普通私家车而言, 保费每年仅仅是300至400元, 若为100万保额, 保费更是低些, 也就200多元。对此建议直接选择200万保额, 因差价很小, 然而保障力度却有大幅提升, 不管是发生剐蹭豪车的情况, 还是展现出出现人员伤亡的事故, 都能够从容去应对, 不用自身掏腰包去承担巨额赔偿。
3. 车上人员责任险(司机+乘客):保自己和家人
机动车上人员责任险, 也就是平常所说的座位险, 它是按照座位来进行投保的, 其作用在于保障机动车上的司机以及乘客因遭受人身伤亡而产生的损失, 该险种的保费较为低廉, 保障十分实在。
日常驾驶车辆时, 不管说是自己独自去上下班, 还是搭载着家人或者朋友一同出行, 其实都存在着一定程度的交通方面的风险, 其中交强险以及三者险仅仅保障第三方, 却不会保障自己以及车上的人员, 而座位险恰恰就是去填补这种保障方面的空白之处。
投保之际, 司机座位是单独去进行投保的, 乘客座位则按照需求来加以选择, 通常来讲, 平均每个座位的保额达到一至两万就可以了, 全车每一年的保费大概也就是一百至两百元。花费较少的钱财便能够给自己以及家人、乘客送去一份保障, 性价比是极其高的。
上述三种险种之中, 交强险的费用处于665元至950元之间, 再加上200万三者险所需的350元, 以及座位险的150元, 总计加起来一年的保费大概就在1200元上下, 它能够完整地涵盖日常用车过程里所有的核心风险, 这相较于购买一堆杂乱无章、各种各样的附加险而言, 实在是实用太多了。
三、这些险种,普通车主直接忽略
撇开上述三种不算, 余下的全部附加险, 平常的私家汽车车主都无需去考虑, 特别是这几种, 根本就没有必要购买。
- 单独划痕险:小划痕自费修复更划算,出险影响保费
- 玻璃单独破碎险:破损概率低,维修成本不高
- 自燃险:新车质保兜底,旧车正常保养无需担心
用于发动机的涉水险, 在平日里于城市道路上行驶时, 其涉水的风险实在是极低, 而在那些多雨的地区, 车主们能够依据自身需求来加以考虑。
2026年, 车险实行改革。此后, 不计免赔险被并入主险, 无需再单独进行购买。
这些附加险, 表面上看保障是全面的, 然而实际上, 理赔的门槛是高的, 使用的概率是低的, 每年要多花费几百上千元, 完全在道理上讲不通, 把钱节省下来去加汽油, 去做保养, 会更加实在些。
四、2026车险投保省钱技巧,保费再降一截
1. 保持良好驾驶记录,保费逐年下浮
交强险与商业险均实施费率浮动, 若连续一年以及一年以上没有出险, 那么保费将会有很大幅度的下降。要是连续三年都没有出险, 商业险保费能够下浮30%, 交强险最低会降至665元。养成安全驾驶习惯无疑是最为实在的省钱办法。
2. 按需选择保额,不盲目买高
车辆三者险, 没必要一味地去追求高达500万、1000万保额, 对于平常家用的汽车产品, 设立200万保额已然足够用, 保额增高保费同步变贵, 超出实际用车需求, 所设置保单保额就都是白白浪费。
3. 续保货比三家,选正规渠道
车险续保的时候, 可别仅仅盯着4S店、业务员所给出的报价, 要多多去对比保险公司官方APP、线上正规投保平台, 在同样保额的情况下, 保费会相差10%-20%, 选择正规渠道进行投保, 理赔以及保障都不会受到影响, 而且还能够节省费用。
4. 避免小额出险,优先自费处理
对于那些小剐小蹭的情况, 其维修金额若是低于500元的话, 尽量选择自费去处理它, 而不要去走保险理赔的流程。一旦出现了保险出险这个状况, 那么次年保费上浮的金额, 会远远高于维修所需要的费用, 这样做是得不偿失的。
五、投保注意事项,避开理赔坑
1. 投保之际, 要如实去填写车辆的相关信息, 以及车辆的使用性质, 从而避免在后期进行理赔之时出现纠纷情况。
2. 将保单条款仔细看清楚, 对保额加以确认, 对保障范围予以确认, 对免责条款进行确认, 不要盲目地去签字。
3. 妥善留存好保单, 留存好缴费凭证, 电子保单具备和纸质保单同样的法律效力。
4. 选正规的保险公司, 优先考量理赔速度快且服务网点多的大品牌, 防止后续理赔出现困难。
写在最后
买车险的关键要点在于, 要以最少的花费, 去涵盖最大范围的用车风险, 并非是险种购买得越多便越好。到2026年进行车险投保时, 需舍弃多余的附加险, 仅仅选择交强险加上200万三者险以及车上人员责任险, 如此一年大概1200元, 能实现全面保障, 让上路时心里踏实, 再也无需花费不必要的钱。
就连新车去办理上牌事宜也好, 哪怕是旧车进行续保也罢, 只要依照这个方案去购买, 那可不就不会被业务员给忽悠了, 轻轻松松就能省下几千块钱, 进而把钱花在更具实用价值的地方。
本站候鸟号已成立4年,主要围绕财经资讯类,分享日常的保险、基金、期货、理财、股票等资讯,帮助您成为一个优秀的财经爱好者。本站温馨提示:股市有风险,入市需谨慎。



暂无评论